房地產開發企業的成本核算是企業財務管理中的重要環節,直接影響項目的盈利能力和財務決策。隨著房地產行業的快速發展,成本核算的規范性和準確性對企業運營至關重要。本文將從成本核算的基本原則、核算對象、核算流程及常見問題等方面進行闡述,幫助房地產開發企業完善成本核算體系。
一、成本核算的基本原則
房地產開發企業的成本核算遵循以下基本原則:
- 配比原則:成本應與相應的收入進行配比,確保成本與收益的合理對應。
- 權責發生制原則:成本應在發生時確認,而非實際支付時,以準確反映企業財務狀況。
- 真實性原則:成本數據必須真實、可靠,避免虛增或隱匿成本。
- 分期核算原則:由于房地產開發周期較長,成本應按項目分期進行核算。
二、成本核算的對象
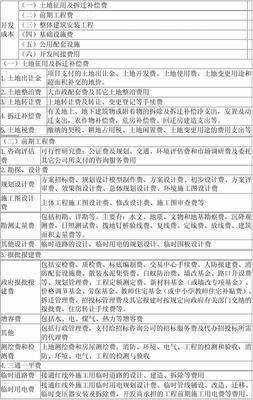
房地產開發企業的成本核算對象主要包括土地成本、建安成本、間接費用和其他相關成本。
- 土地成本:包括土地出讓金、拆遷補償費、土地征用費等。
- 建安成本:包括建筑工程費、安裝工程費、設備購置費等。
- 間接費用:如管理費用、銷售費用、財務費用等。
- 其他成本:包括前期工程費、基礎設施費、公共配套設施費等。
三、成本核算的流程
房地產開發企業的成本核算流程通常包括以下步驟:
- 成本歸集:根據成本對象,歸集各項成本,如通過會計科目記錄土地、建安等費用。
- 成本分配:將間接費用合理分配至各成本對象,常用方法包括按面積、價值比例分配。
- 成本結轉:在項目完工或銷售時,將成本結轉至相應的收入科目,實現成本與收入的匹配。
- 成本分析:定期進行成本分析,評估項目成本控制效果,為后續決策提供依據。
四、成本核算中常見問題及應對措施
在實際操作中,房地產開發企業可能面臨以下問題:
- 成本歸集不準確:例如,土地成本與建安成本混淆。應對措施包括建立清晰的成本分類標準和內部控制制度。
- 間接費用分配不合理:可能導致成本扭曲。企業應選擇合適的分配基礎,并定期審查分配方法。
- 成本結轉不及時:影響財務報表的準確性。應加強項目管理,確保成本數據及時更新和結轉。
- 稅務處理復雜:房地產開發涉及多種稅種,如土地增值稅、企業所得稅。企業需與專業稅務顧問合作,確保合規。
五、結語
房地產開發企業的成本核算是一項系統性工作,要求企業具備完善的會計制度和專業的財務團隊。通過遵循基本原則、明確核算對象、規范核算流程,并針對常見問題采取有效措施,企業可以提高成本管理水平,優化資源配置,最終實現可持續發展。隨著行業監管趨嚴和市場環境變化,企業應不斷學習和改進成本核算方法,以適應新的挑戰。